


La protezione dei dati torna al centro dell’attenzione. Ma velocità, accessibilità e controllo delle proprie finanze restano vantaggi concreti per privati e imprese.
Il recente caso Revolut ha riacceso il dibattito sulla sicurezza dei servizi finanziari digitali. Secondo quanto riportato da ANSA, alcuni truffatori avrebbero utilizzato una casella di posta istituzionale italiana compromessa per presentarsi come autorità e ottenere informazioni riservate su circa 680 clienti. Tra i dati comunicati figurerebbero documenti di identità e informazioni su conti e operazioni. Le circostanze dell’accaduto sono ancora oggetto di accertamenti. Fonte: ANSA
Revolut ha dichiarato che i propri sistemi e i fondi dei clienti restano sicuri e di aver informato le persone coinvolte e le autorità competenti. La dinamica riportata riguarda dunque la consegna di informazioni in risposta a richieste fraudolente. Fonte: Financial Times
È un episodio serio: la riservatezza dei dati è parte essenziale della fiducia che ogni cliente ripone nel proprio operatore finanziario. Anche in assenza di una sottrazione di denaro, l’esposizione di informazioni personali merita attenzione, risposte chiare e verifiche rigorose.
Allo stesso tempo, trasformare questa vicenda in una condanna dell’intero fintech significherebbe trascurare i benefici che questi servizi hanno portato nella vita quotidiana di persone, professionisti e imprese.
Una vicenda da cui pretendere miglioramenti
Il caso Revolut richiama l’attenzione su un punto fondamentale: una richiesta apparentemente ufficiale deve essere sottoposta a controlli adeguati prima di autorizzare la comunicazione di dati sensibili.
La presenza di una filiale fisica, da sola, non risolve questo problema. Anche un servizio offerto allo sportello dipende da sistemi informatici, procedure interne e persone chiamate a prendere decisioni. Per valutare l’affidabilità di un operatore occorre quindi guardare alla qualità dei controlli, alla gestione delle criticità e alla trasparenza verso i clienti.
Chiedere maggiore sicurezza è pienamente compatibile con il riconoscimento dei vantaggi della finanza digitale. La risposta a un incidente deve essere il rafforzamento delle protezioni, insieme a una valutazione delle responsabilità, senza cancellare quanto di utile è stato costruito.
Perché scegliere una soluzione fintech può continuare a essere vantaggioso
Per molte esigenze quotidiane, un servizio progettato intorno allo smartphone può offrire un’esperienza più pratica rispetto a un’operatività che richiede il passaggio in filiale.
Gestire pagamenti, consultare i movimenti e utilizzare strumenti digitali senza spostamenti permette di organizzare meglio il proprio tempo. Il beneficio è concreto per chi lavora negli orari di apertura degli sportelli, viaggia spesso o desidera maggiore autonomia nella gestione del denaro.
Un altro elemento è la possibilità di valutare servizi specifici in base al loro costo e alla loro utilità: trasferimenti internazionali, cambio valuta, pagamenti online, carte e gestione degli incassi. La convenienza va verificata sulle proprie abitudini, considerando canoni, commissioni e limiti, ma la disponibilità di alternative consente una scelta più aderente alle esigenze personali.
Anche il controllo diretto ha un valore. Consultare tempestivamente le operazioni, gestire le carte dall’app e ricevere notifiche aiuta a seguire le proprie spese con maggiore continuità. Per esempio, iCard offre notifiche istantanee dei pagamenti e funzioni per bloccare la carta o personalizzarne i limiti. Fonte: iCard
Sono funzionalità ormai presenti anche in molte banche tradizionali. Per il cliente questo è un risultato positivo: il confronto deve riguardare la qualità effettiva del servizio, i costi e l’assistenza, senza fermarsi alla presenza o all’assenza di uno sportello.
Il fintech per i privati: l’esempio di Wise e iCard
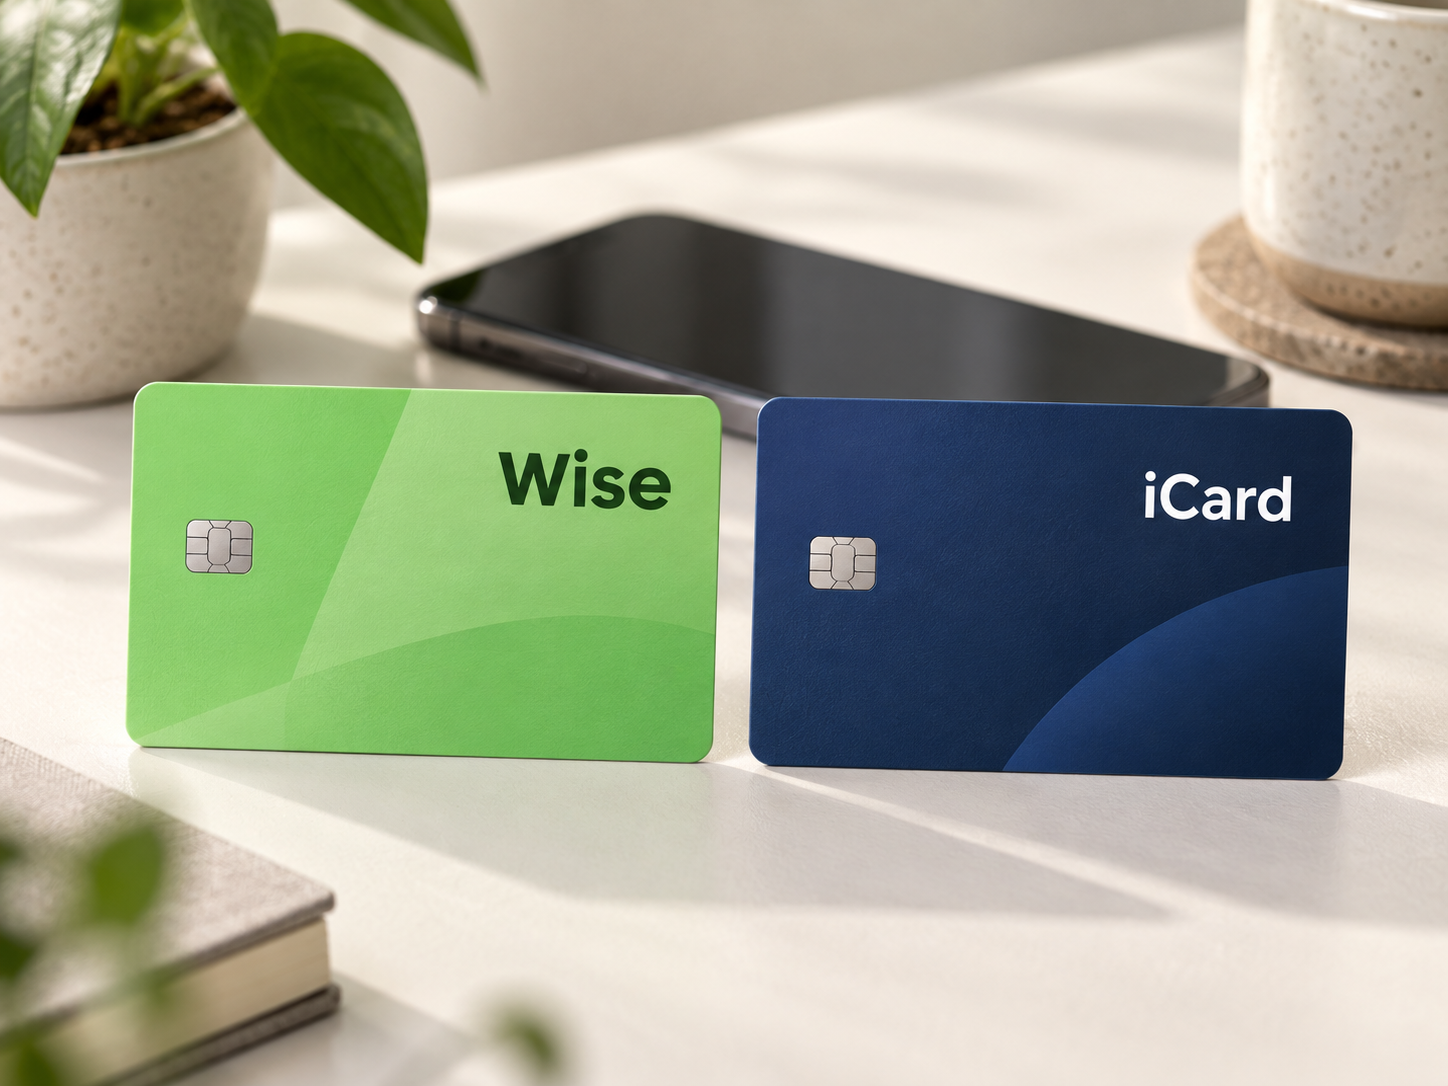
I vantaggi della finanza digitale si vedono bene nelle esigenze di chi viaggia, acquista online o ha rapporti economici con altri Paesi.
Wise, ad esempio, permette di gestire diverse valute e inviare denaro all’estero, applicando il tasso medio di mercato con commissioni indicate prima dell’operazione. Per chi sostiene spese in valuta estera o invia denaro ai familiari, poter conoscere anticipatamente il costo del trasferimento facilita il confronto e la gestione del proprio budget. Il risparmio effettivo dipende dalla valuta, dall’importo e dal servizio con cui si effettua il paragone. Fonti: conto Wise · Tariffe Wise
iCard offre invece un portafoglio digitale con carte fisiche e virtuali e strumenti per i pagamenti quotidiani. La possibilità di gestire dall’app carte e operazioni può essere utile a chi desidera organizzare con semplicità gli acquisti online e le spese di tutti i giorni. Fonte: iCard
Questi esempi mostrano perché il fintech continui ad avere valore: offre strumenti che rispondono a necessità reali, con modalità di utilizzo accessibili e flessibili.
Per le imprese, benefici che incidono sul lavoro quotidiano
Per commercianti, professionisti e piccole imprese, il valore del fintech si misura nella possibilità di gestire meglio la liquidità, conoscere i costi e semplificare l’operatività. Aspetti che incidono sulla capacità di affrontare le spese quotidiane e programmare nuovi investimenti.
Tra gli operatori con cui lavora ASCII Italiane, alcune soluzioni aiutano a comprendere questi vantaggi. myPOS affianca all’accredito istantaneo degli incassi sul proprio conto la possibilità, per gli esercenti idonei, di accedere a finanziamenti basati sul transato. Una risorsa che può sostenere l’acquisto di scorte o attrezzature, con importi e condizioni valutati in base all’attività e alle vendite registrate. Fonte: myPOS
SumUp, attraverso formule a commissione percentuale flat, rende più semplice stimare il costo delle transazioni comprese nell’offerta. Per una piccola attività, una struttura tariffaria comprensibile facilita il controllo dei margini e la pianificazione delle spese. Wamo propone invece commissioni POS allo 0% sul transato ammesso, entro le soglie e le condizioni del piano: una possibilità che può ridurre il peso delle commissioni, considerando comunque canoni e altri costi nel confronto complessivo. SumUp · Wamo
Il significato di questi esempi va oltre il singolo prodotto: mostrano come pagamenti, gestione degli incassi e accesso alla liquidità possano essere riuniti in strumenti utilizzabili anche da realtà di piccole dimensioni. Per un esercente, poter seguire queste operazioni da un’unica piattaforma può significare meno tempo dedicato alla gestione e maggiore attenzione alla propria attività.
Anche le banche tradizionali offrono alcuni servizi analoghi, come l’anticipo dei flussi POS. Il contributo del fintech è ampliare le alternative disponibili per le PMI, con formule e modalità operative da confrontare con quelle già utilizzate. La convenienza dipende dalle esigenze dell’impresa, dai requisiti di accesso e dalle condizioni effettivamente applicate.
È questo il progresso da preservare: più possibilità di scelta e strumenti finanziari vicini alle necessità quotidiane delle aziende. Il caso Revolut deve spingere a pretendere controlli migliori, senza oscurare il valore di questa evoluzione.
Più alternative anche per le piccole imprese
Il punto di forza di queste soluzioni è la possibilità di avvicinare anche attività di piccole dimensioni a strumenti per gestire liquidità, incassi e costi attraverso un servizio digitale integrato.
Nel confronto con le banche tradizionali, occorre distinguere la disponibilità di un prodotto dalla sua concreta convenienza per la singola PMI. Servizi come l’anticipo dei flussi POS esistono anche nel sistema bancario tradizionale; accesso, condizioni e modalità operative devono essere confrontati caso per caso. Non sarebbe quindi corretto considerarli assenti o preclusi in generale alle piccole imprese.
Il fintech amplia però le possibilità di scelta: un’offerta con commissioni azzerate entro determinate soglie, una tariffa flat o un finanziamento integrato nella piattaforma di incasso può risultare più adatto alle esigenze di un esercente rispetto alla proposta di cui già dispone. Per una PMI, avere più alternative significa poter cercare condizioni migliori anche senza essere una grande azienda.
In questo percorso, ASCII Italiane affianca gli associati nell’individuazione delle soluzioni più coerenti con le proprie esigenze, aiutandoli a valutare funzionalità, costi e modalità di utilizzo. Il supporto umano può accompagnare la praticità degli strumenti digitali e rendere più consapevole il loro impiego.
Il caso Revolut impone attenzione e richiama gli operatori alle proprie responsabilità. I progressi del fintech restano però tangibili: maggiore autonomia, servizi accessibili a distanza e strumenti pensati per esigenze differenti.
Questi vantaggi meritano di essere preservati e accompagnati da standard di sicurezza sempre più solidi. Una finanza digitale migliore si costruisce pretendendo più qualità, senza rinunciare ai passi avanti già compiuti.
"Articolo a cura del Settore Bancario & Finanziario. Responsabile Antonietta Andretta


